

Audit Klinis dalam Permenkes Nomor 6 Tahun 2026 tentang Rumah Sakit
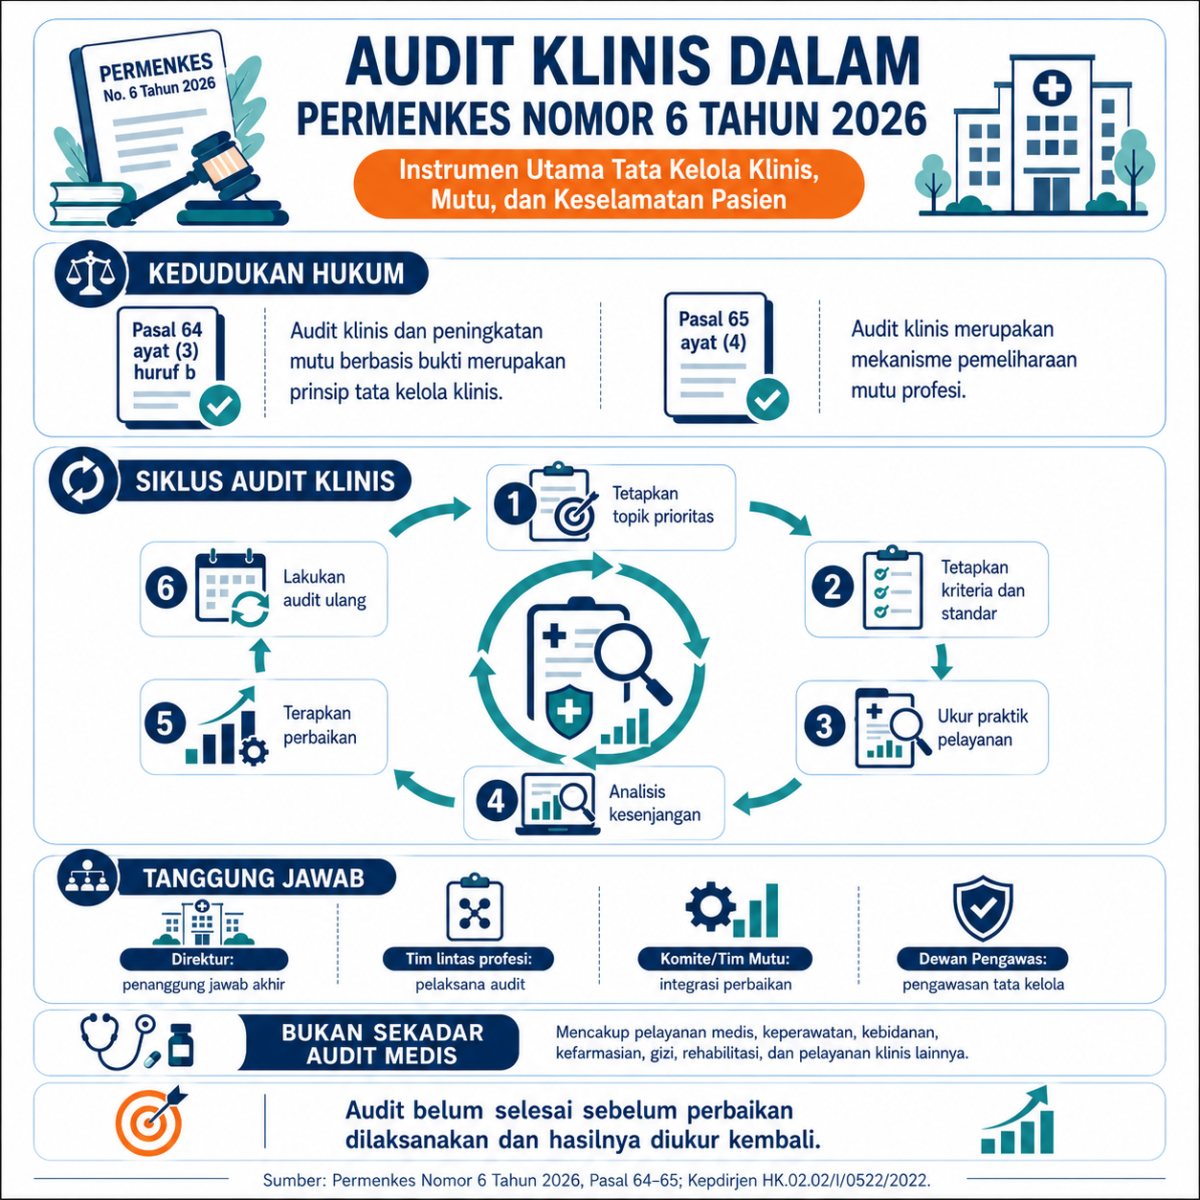
Permenkes Nomor 6 Tahun 2026 mengubah kedudukan audit klinis secara mendasar. Audit klinis tidak lagi tepat dipahami hanya sebagai program Komite Medik atau audit terhadap pekerjaan dokter, tetapi sebagai:
- prinsip penyelenggaraan tata kelola klinis;
- mekanisme pemeliharaan mutu profesi;
- instrumen peningkatan mutu dan keselamatan pasien;
- sarana pengendalian variasi pelayanan berbasis bukti;
- dasar evaluasi kinerja klinis secara multidisiplin; dan
- bagian dari akuntabilitas pimpinan rumah sakit.
Dengan konstruksi tersebut, audit klinis merupakan kewajiban substantif rumah sakit. Kewajibannya tidak cukup dipenuhi hanya dengan memiliki pedoman, SK tim, atau laporan audit. Rumah sakit harus membuktikan siklus tertutup:
standar → pengukuran → identifikasi kesenjangan → perbaikan → penerapan → audit ulang → peningkatan hasil.
Permenkes ini ditetapkan pada 4 Juni 2026, diundangkan pada 12 Juni 2026, dan berstatus berlaku. Rumah sakit diberikan waktu penyesuaian paling lama dua tahun sejak pengundangan, yaitu sampai 12 Juni 2028. Namun masa transisi tersebut tidak menunda kewajiban mendasar mengenai mutu dan keselamatan pasien yang telah diatur dalam UU Kesehatan. Naskah resmi Permenkes 6/2026
1. Kedudukan audit klinis dalam hierarki regulasi
1.1 Undang-Undang Nomor 17 Tahun 2023
Audit klinis memiliki dasar pada dua ranah utama dalam UU Kesehatan:
- Pasal 184 ayat (4): rumah sakit wajib menyelenggarakan tata kelola rumah sakit dan tata kelola klinis yang baik.
- Pasal 303: tenaga medis dan tenaga kesehatan wajib menyelenggarakan kendali mutu dan kendali biaya serta memperhatikan keselamatan pasien; dalam pelaksanaannya dapat diselenggarakan audit pelayanan kesehatan.
Dengan demikian, audit klinis mempunyai fungsi ganda:
- sebagai instrumen tata kelola klinis; dan
- sebagai instrumen kendali mutu, kendali biaya, dan keselamatan pasien.
UU Nomor 17 Tahun 2023 tentang Kesehatan
1.2 PP Nomor 28 Tahun 2024
PP Nomor 28 Tahun 2024 mengoperasionalkan kewajiban rumah sakit untuk menyusun peraturan internal rumah sakit yang terdiri atas:
- peraturan organisasi rumah sakit; dan
- peraturan staf medis dan staf tenaga kesehatan rumah sakit.
Peraturan staf medis dan staf tenaga kesehatan merupakan instrumen utama untuk mengatur profesionalisme, kewenangan klinis, mutu profesi, dan tata kelola klinis.
1.3 Permenkes Nomor 6 Tahun 2026
Permenkes 6/2026 menempatkan audit klinis secara eksplisit dalam Pasal 64 dan Pasal 65. Ketentuan tersebut harus dibaca bersama dengan kewajiban rumah sakit, organisasi, mutu, pengawasan, sanksi, serta masa transisi.
| Ketentuan | Substansi | Implikasi bagi audit klinis |
|---|---|---|
| Pasal 36 ayat (1) huruf b | Pelayanan harus aman, bermutu, antidiskriminatif, dan efektif | Audit menilai apakah pelayanan benar-benar memenuhi karakter tersebut |
| Pasal 36 ayat (1) huruf g | Rumah sakit wajib membuat, melaksanakan, dan menjaga standar mutu | Standar tersebut menjadi kriteria eksplisit audit |
| Pasal 36 ayat (1) huruf r | Rumah sakit wajib menyusun dan melaksanakan peraturan internal | Mekanisme audit harus diatur dan dilaksanakan |
| Pasal 37 | Organisasi harus mendukung tata kelola klinis yang baik | Audit harus memiliki posisi, kewenangan, dan alur pertanggungjawaban |
| Pasal 40 | Pimpinan mengelola pelayanan klinis, mutu, keselamatan, monitoring, dan evaluasi | Direktur merupakan penanggung jawab akhir |
| Pasal 46 dan 50 | Rumah sakit dapat membentuk komite sesuai kebutuhan | Fungsi audit dapat ditempatkan pada komite/tim, tetapi tanggung jawab tetap pada rumah sakit |
| Pasal 54 | Dewan pengawas mengawasi tata kelola klinis | Hasil audit agregat dan tindak lanjut menjadi bahan pengawasan |
| Pasal 61 | Peraturan internal menyelaraskan tata kelola organisasi dan klinis | Audit tidak boleh terpisah dari sistem pengambilan keputusan |
| Pasal 64 ayat (3) huruf b | Audit klinis dan peningkatan mutu berbasis bukti merupakan prinsip peraturan staf | Audit menjadi prinsip wajib clinical governance |
| Pasal 65 ayat (4) | Pemeliharaan mutu profesi mencakup audit klinis, supervisi, evaluasi kinerja, dan pelaporan hasil | Audit merupakan mekanisme formal pemeliharaan mutu profesi |
| Pasal 67–68 | Peningkatan mutu internal wajib dilakukan terus-menerus | Audit harus berkesinambungan dan menghasilkan perbaikan |
| Pasal 74 | Pencatatan dan pelaporan wajib dijaga kerahasiaannya | Data audit harus dikendalikan akses dan kerahasiaannya |
| Pasal 76 | Pengawasan dapat berupa monitoring, pemeriksaan, reviu, atau audit | Pelaksanaan audit internal dapat dinilai oleh pengawas eksternal |
| Pasal 79–80 | Pelanggaran kewajiban mutu dapat dikenai sanksi | Kegagalan audit dapat menjadi bukti kegagalan sistem mutu |
| Pasal 83 | Penyesuaian paling lama dua tahun | Peraturan internal dan organisasi harus selesai diselaraskan paling lambat 12 Juni 2028 |
2. Makna normatif Pasal 64 Permenkes Nomor 6 Tahun 2026
Pasal 64 menetapkan bahwa peraturan staf medis dan staf tenaga kesehatan merupakan aturan tata kelola klinis untuk menjaga profesionalisme, mutu pelayanan, dan keselamatan pasien.
Peraturan tersebut disusun berdasarkan enam prinsip:
- kepemimpinan klinis;
- audit klinis dan peningkatan mutu berbasis bukti;
- pengelolaan risiko klinis dan keselamatan pasien;
- pemantauan dan evaluasi hasil pelayanan;
- pengembangan profesional berkelanjutan; dan
- peningkatan mutu serta pelayanan berfokus pada pasien.
Analisis
Pertama, frasa “audit klinis dan peningkatan mutu berbasis bukti” menunjukkan bahwa audit tidak boleh hanya mengukur kepatuhan terhadap kebiasaan internal. Kriteria harus bersumber dari bukti yang dapat dipertanggungjawabkan, seperti:
- Pedoman Nasional Pelayanan Klinis/Kedokteran;
- standar profesi;
- panduan praktik klinis;
- clinical pathway;
- protokol klinis;
- formularium dan pedoman penggunaan obat;
- standar pelayanan keperawatan;
- standar pelayanan tenaga kesehatan lain;
- indikator outcome; atau
- bukti ilmiah mutakhir apabila standar nasional belum tersedia.
Kedua, audit klinis ditempatkan bersama dengan kepemimpinan klinis dan pengelolaan risiko. Artinya, audit bukan pekerjaan staf pengumpul data semata. Pimpinan klinis harus:
- memilih prioritas;
- menyepakati standar;
- menilai kesenjangan;
- mengambil keputusan perbaikan;
- menjamin sumber daya; dan
- mempertanggungjawabkan hasilnya.
Ketiga, sasaran akhir audit bukan sekadar kepatuhan dokumentasi, melainkan mutu, keselamatan, outcome, efisiensi, dan pengalaman pasien.
3. Makna normatif Pasal 65 Permenkes Nomor 6 Tahun 2026
Pasal 65 ayat (1) menetapkan bahwa peraturan staf medis dan staf tenaga kesehatan paling sedikit harus mengatur:
- pengorganisasian dan tata kerja;
- kredensial dan penugasan klinis;
- pemeliharaan mutu profesi;
- etika dan disiplin profesi; serta
- pengembangan profesional berkelanjutan.
Pasal 65 ayat (4) kemudian menetapkan bahwa pemeliharaan mutu profesi mencakup:
- mekanisme audit klinis;
- supervisi;
- evaluasi kinerja; dan
- pelaporan hasil pelayanan,
sebagai bagian dari sistem peningkatan mutu dan keselamatan pasien.
Konsekuensi hukum dan tata kelola
Rumah sakit tidak cukup hanya mencantumkan kalimat “audit klinis dilaksanakan secara berkala”. Peraturan staf harus menjelaskan sekurang-kurangnya:
- siapa yang menetapkan topik;
- siapa yang membentuk tim;
- siapa yang berhak mengakses data;
- sumber standar dan kriteria audit;
- metode pemilihan kasus;
- mekanisme analisis;
- perlindungan kerahasiaan;
- mekanisme rekomendasi;
- siapa yang menetapkan tindakan perbaikan;
- batas waktu tindak lanjut;
- mekanisme eskalasi;
- pelaksanaan audit ulang;
- penggunaan hasil untuk pembinaan profesi; dan
- pelaporan kepada pimpinan dan dewan pengawas.
Jika mekanisme tersebut hanya berada dalam pedoman teknis tetapi tidak mendapatkan legitimasi dalam peraturan internal, akan terdapat kelemahan kewenangan dan akuntabilitas.
4. Audit klinis bukan hanya audit medis
Perubahan paling penting dalam Permenkes 6/2026 adalah pengintegrasian staf medis dengan staf tenaga kesehatan dalam satu kerangka peraturan tata kelola klinis.
Perbedaan istilah
| Instrumen | Objek | Pelaksana utama | Tujuan |
|---|---|---|---|
| Audit klinis | Keseluruhan proses pelayanan klinis lintas profesi | Tenaga medis, perawat, bidan, apoteker, ahli gizi, tenaga kesehatan lain | Memperbaiki proses dan hasil pelayanan terintegrasi |
| Audit medis | Pelayanan medis | Profesi medis | Menilai mutu pelayanan medis |
| Audit keperawatan | Asuhan keperawatan/kebidanan | Profesi keperawatan dan kebidanan | Menilai mutu asuhan keperawatan |
| Audit rekam medis | Kelengkapan, autentikasi, keamanan, dan kualitas rekam medis | Tim reviu rekam medis/pengelola rekam medis | Menjamin mutu dokumentasi |
| Audit kepatuhan | Kepatuhan terhadap regulasi atau prosedur | SPI, kepatuhan, hukum, atau auditor | Menilai kesesuaian terhadap ketentuan |
| Audit klaim | Kesesuaian pelayanan dan pembiayaan | Verifikator, casemix, auditor pembiayaan | Menilai validitas dan efisiensi klaim |
| Investigasi insiden/RCA | Penyebab insiden keselamatan pasien | Tim keselamatan pasien | Mengidentifikasi akar masalah insiden |
| Penegakan disiplin | Dugaan pelanggaran profesional individual | Fungsi etik dan disiplin | Menentukan ada atau tidaknya pelanggaran |
Audit medis merupakan bagian dari audit klinis, tetapi audit klinis tidak dapat direduksi menjadi audit medis.
Contohnya, audit klinis stroke harus menilai keseluruhan rantai pelayanan:
- triase dan waktu respons IGD;
- asesmen dokter;
- pemeriksaan radiologi;
- pemberian obat;
- pemantauan keperawatan;
- rekonsiliasi obat;
- asesmen gizi;
- rehabilitasi;
- edukasi;
- discharge planning; dan
- outcome pasien.
Apabila hanya menilai keputusan dokter, audit belum mencerminkan pelayanan klinis terintegrasi.
5. Pergeseran pengorganisasian setelah Permenkes 6/2026
Permenkes 6/2026 mencabut antara lain:
- Permenkes 755/2011 tentang Komite Medik;
- Permenkes 49/2013 tentang Komite Keperawatan;
- Permenkes 42/2018 tentang Komite Etik dan Hukum;
- Permenkes 80/2020 tentang Komite Mutu; dan
- Kepmenkes 772/2002 tentang Hospital Bylaws.
Pencabutan tersebut tidak berarti fungsi kredensial, mutu profesi, audit klinis, etik, disiplin, dan mutu rumah sakit dihapus. Fungsi-fungsi tersebut justru dikonsolidasikan dalam Permenkes 6/2026. Pasal 46 tetap memperbolehkan pembentukan komite, sedangkan Pasal 50 memberikan kerangka tugas komite secara fungsional. Daftar regulasi yang dicabut dalam Pasal 84
Implikasinya:
- Rumah sakit boleh mempertahankan Komite Medik, Komite Keperawatan, Komite Tenaga Kesehatan Lain, atau Komite Mutu.
- Akan tetapi, keberadaan, kewenangan, hubungan kerja, dan pertanggungjawabannya harus ditetapkan kembali berdasarkan Permenkes 6/2026 dan peraturan internal baru.
- Jangan hanya mempertahankan SK lama yang konsideransnya seluruhnya menggunakan regulasi yang telah dicabut.
- Audit klinis lintas profesi sebaiknya dilaksanakan oleh tim ad hoc sesuai topik, dengan fungsi koordinasi yang ditetapkan jelas.
- Satu komite tidak boleh memonopoli seluruh audit lintas profesi tanpa mekanisme kolaborasi.
Model pembagian tanggung jawab
| Pihak | Tanggung jawab |
|---|---|
| Pemilik/representasi pemilik | Menetapkan peraturan internal dan memastikan dukungan sumber daya |
| Dewan pengawas | Mengawasi efektivitas tata kelola klinis dan tindak lanjut audit |
| Direktur | Penanggung jawab akhir; menetapkan kebijakan, program, tim, dan tindakan perbaikan |
| Pimpinan pelayanan klinis | Menetapkan prioritas dan memastikan keterlibatan profesi |
| Komite/fungsi profesional | Menentukan standar profesi, memfasilitasi audit, supervisi, dan pembinaan |
| Komite/tim mutu | Integrasi audit dengan indikator mutu, risiko, dan program perbaikan |
| Tim ad hoc audit klinis | Mengumpulkan data, menganalisis kesenjangan, dan menyusun rekomendasi |
| Rekam medis/data analyst | Menyediakan data yang sahih, terlindungi, dan dapat ditelusuri |
| Kepala unit/KSM/departemen | Melaksanakan perbaikan operasional |
| Fungsi etik dan disiplin | Menindaklanjuti dugaan pelanggaran individual melalui prosedur tersendiri |
6. Siklus audit klinis yang memenuhi Permenkes 6/2026
Pedoman Pelaksanaan Audit Klinis dalam Kepdirjen HK.02.02/I/0522/2022 masih tercantum dalam katalog produk hukum Kementerian Kesehatan. Permenkes 6/2026 tidak secara eksplisit mencabut keputusan tersebut. Karena beberapa dasar hukum lama dalam Kepdirjen itu telah dicabut, penggunaannya perlu diselaraskan dengan Permenkes 6/2026 dan diterapkan sepanjang tidak bertentangan. Pedoman resmi Audit Klinis 2022
Siklus minimal audit klinis adalah:
1. Menetapkan topik
Topik diprioritaskan berdasarkan:
- risiko tinggi;
- volume tinggi;
- biaya tinggi;
- variasi pelayanan tinggi;
- outcome buruk;
- insiden keselamatan pasien;
- keluhan pasien;
- penyakit prioritas;
- pelayanan baru;
- teknologi baru; atau
- hasil audit sebelumnya yang belum stabil.
2. Menetapkan kriteria dan standar
Setiap kriteria harus:
- eksplisit;
- berbasis bukti;
- terukur;
- relevan terhadap pasien;
- berada dalam kendali rumah sakit; dan
- memiliki numerator, denominator, target, serta pengecualian yang jelas.
Contoh:
Kriteria: pasien stroke iskemik yang memenuhi syarat dilakukan CT-scan kepala dalam waktu tertentu sejak kedatangan.
Tidak cukup menggunakan kriteria abstrak seperti “pelayanan stroke dilakukan dengan baik”.
3. Menentukan populasi dan sampel
Protokol harus menjelaskan:
- periode data;
- kriteria inklusi;
- kriteria eksklusi;
- jumlah populasi;
- metode sampling;
- sumber data; dan
- penanganan data yang tidak lengkap.
Kasus tidak boleh dipilih hanya karena mudah ditemukan atau sengaja mengecualikan kasus dengan outcome buruk.
4. Mengumpulkan dan memvalidasi data
Data dapat berasal dari:
- rekam medis elektronik;
- clinical pathway;
- hasil laboratorium dan radiologi;
- sistem farmasi;
- laporan operasi;
- data keperawatan;
- data insiden;
- klaim;
- registri penyakit; dan
- wawancara terstruktur bila diperlukan.
Validasi data harus dilakukan sebelum penarikan kesimpulan.
5. Membandingkan praktik dengan standar
Analisis minimal memuat:
- tingkat kepatuhan setiap kriteria;
- variasi antarunit atau antarperiode;
- karakteristik pasien yang relevan;
- pengecualian klinis yang dapat dibenarkan;
- hubungan proses dengan outcome; dan
- kesenjangan yang memerlukan perbaikan.
6. Menentukan penyebab kesenjangan
Penyebab harus dibedakan antara:
- kompetensi;
- kewenangan klinis;
- komunikasi;
- desain alur;
- keterlambatan pemeriksaan;
- ketersediaan obat atau alat;
- beban kerja;
- jadwal SDM;
- integrasi sistem informasi;
- kepatuhan terhadap standar; dan
- faktor pasien.
Tidak semua ketidakpatuhan merupakan kesalahan individu.
7. Menetapkan dan melaksanakan perbaikan
Rencana tindak lanjut harus memuat:
- tindakan;
- penanggung jawab;
- sumber daya;
- tenggat waktu;
- indikator keberhasilan;
- risiko implementasi; dan
- mekanisme eskalasi.
8. Melakukan audit ulang
Audit ulang membedakan audit klinis dari sekadar telaah kasus. Audit belum selesai apabila rumah sakit hanya menghasilkan rekomendasi tanpa mengukur efektivitas perubahan.
7. Prinsip no blame dan batasnya
Audit klinis harus dikembangkan dalam budaya:
- tidak mencari kambing hitam;
- tidak mempermalukan;
- tidak mengumumkan identitas individu tanpa kebutuhan yang sah;
- berfokus pada pembelajaran dan perbaikan sistem; dan
- melibatkan profesi yang diaudit.
Namun prinsip no blame tidak berarti tanpa akuntabilitas. Apabila audit menemukan indikasi:
- praktik di luar kewenangan klinis;
- pemalsuan rekam medis;
- tindakan sengaja yang membahayakan;
- pelanggaran etik berat;
- penyalahgunaan obat;
- fraud; atau
- pengabaian berulang setelah pembinaan,
masalah tersebut harus dialihkan melalui mekanisme etik, disiplin, kredensial, manajemen SDM, atau penegakan hukum yang terpisah dan menjamin proses yang adil.
Hasil audit tidak boleh otomatis digunakan untuk menghukum seseorang. Diperlukan verifikasi, hak memberikan penjelasan, penilaian sejawat, dan prosedur yang ditetapkan dalam peraturan internal.
8. Kerahasiaan dan perlindungan data
Pasal 74 ayat (2) menetapkan bahwa pencatatan dan pelaporan rumah sakit merupakan dokumen yang harus dijaga kerahasiaannya.
Karena audit klinis menggunakan data pasien dan penilaian profesional, rumah sakit harus mengatur:
- pemberian hak akses;
- penggunaan kode atau deidentifikasi pasien;
- deidentifikasi tenaga klinis dalam laporan agregat;
- larangan distribusi laporan melalui media pribadi;
- penyimpanan dokumen;
- retensi dokumen;
- pencatatan akses;
- penggunaan data untuk pendidikan;
- mekanisme pemberian data kepada pengawas atau penegak hukum; dan
- pelaporan temuan yang membutuhkan eskalasi.
Perlu diperhatikan bahwa hukum Indonesia belum memberikan “clinical audit privilege” absolut. Menuliskan “dokumen rahasia dan tidak dapat digunakan dalam proses hukum” dalam pedoman internal tidak otomatis membuat dokumen kebal dari permintaan sah aparat atau pengadilan.
9. Hubungan dengan kredensial dan evaluasi kinerja
Pasal 65 menghubungkan audit klinis dengan:
- kredensial;
- penugasan klinis;
- supervisi;
- evaluasi kinerja;
- pemeliharaan mutu profesi; dan
- pengembangan profesional berkelanjutan.
Hasil audit dapat digunakan untuk:
- mengidentifikasi kebutuhan pelatihan;
- menetapkan supervisi;
- memperbaiki kewenangan klinis;
- menentukan proctoring;
- memberikan focused professional practice evaluation;
- mendukung rekredensial;
- memperbaiki clinical pathway; dan
- merancang pendidikan berkelanjutan.
Namun satu hasil audit agregat tidak boleh langsung menjadi dasar pencabutan kewenangan klinis individu. Pembatasan kewenangan klinis memerlukan bukti individual, penilaian kompetensi, proses kredensial, dan kesempatan memberikan klarifikasi.
10. Hubungan dengan peningkatan mutu rumah sakit
Pasal 67 mewajibkan peningkatan mutu internal dan eksternal secara terus-menerus. Pasal 68 menyebut peningkatan mutu internal melalui:
- pengukuran dan pelaporan indikator mutu;
- pelaporan insiden keselamatan pasien; dan
- manajemen risiko.
Walaupun audit klinis tidak disebut ulang dalam Pasal 68 ayat (1), audit klinis merupakan penghubung ketiga sistem tersebut.
flowchart TD
A[“Indikator, insiden, dan risiko”] –> B[“Pemilihan topik audit”]
B –> C[“Bandingkan praktik dengan standar”]
C –> D[“Identifikasi kesenjangan”]
D –> E[“Perbaikan proses dan profesi”]
E –> F[“Audit ulang dan outcome”]
F –> A
Dengan demikian:
- indikator menunjukkan adanya masalah;
- audit klinis menjelaskan proses pelayanan yang menimbulkan masalah;
- manajemen risiko menentukan prioritas dan mitigasi;
- perbaikan mengubah sistem;
- audit ulang membuktikan efektivitasnya.
11. Implikasi terhadap akreditasi rumah sakit
Instrumen Survei Akreditasi Rumah Sakit HK.02.02/D/47104/2024 pada PMKP 7 mensyaratkan:
- evaluasi clinical pathway;
- bukti perbaikan kepatuhan dan pengurangan variasi; serta
- bukti pelaksanaan audit klinis dan/atau audit medis pada penerapan prioritas standar pelayanan kedokteran.
Instrumen tersebut juga meminta evaluasi minimal lima clinical pathway. Akan tetapi, hal itu tidak boleh disalahartikan bahwa rumah sakit harus melaksanakan lima topik audit klinis terpisah. Yang diwajibkan adalah:
- evaluasi minimal lima clinical pathway; dan
- pelaksanaan audit klinis dan/atau audit medis atas prioritas standar pelayanan kedokteran.
Instrumen Survei Akreditasi RS 2024—PMKP 7
Bukti yang seharusnya tersedia saat survei
- Peraturan internal rumah sakit yang telah diselaraskan.
- Peraturan staf medis dan staf tenaga kesehatan.
- Kebijakan direktur tentang audit klinis.
- Pedoman dan prosedur audit.
- Program audit tahunan berbasis risiko.
- SK tim ad hoc setiap topik.
- Kerangka acuan audit.
- Kriteria dan standar berbasis bukti.
- Metode populasi dan sampling.
- Instrumen pengumpulan data.
- Hasil validasi data.
- Analisis kesenjangan.
- Notulen pembahasan multidisiplin.
- Rencana perbaikan.
- Bukti penerapan perubahan.
- Hasil audit ulang.
- Bukti peningkatan outcome atau pengurangan variasi.
- Laporan kepada direktur.
- Pemantauan tindak lanjut.
- Pelaporan agregat kepada dewan pengawas.
Surveior seharusnya tidak hanya menilai keberadaan laporan, tetapi menelusuri apakah rekomendasi benar-benar mengubah pelayanan pasien.
12. Konsekuensi sanksi
Pasal 79 tidak secara langsung menyebut pelanggaran Pasal 64 atau Pasal 65. Sanksi administratif dalam pasal tersebut dikaitkan antara lain dengan pelanggaran Pasal 36 ayat (1) dan Pasal 67 ayat (1).
Karena itu, ketiadaan audit klinis tidak otomatis langsung menghasilkan satu jenis sanksi tertentu. Akan tetapi, ketiadaan audit dapat menjadi bukti bahwa rumah sakit:
- tidak melaksanakan peraturan internal;
- tidak menjaga standar mutu;
- tidak melakukan peningkatan mutu secara berkesinambungan; atau
- tidak menindaklanjuti risiko dan outcome buruk.
Rangkaian sanksi dalam Pasal 79 meliputi:
- teguran lisan;
- teguran tertulis;
- denda administratif;
- penyesuaian atau pencabutan status akreditasi; dan/atau
- pencabutan perizinan berusaha.
Pasal 80 memungkinkan sanksi dijatuhkan secara tidak berjenjang apabila pelanggaran terbukti menimbulkan kematian, kecacatan permanen, dampak luas terhadap pelayanan, atau dampak langsung terhadap keselamatan pasien. Ketentuan sanksi Permenkes 6/2026
Kesimpulan hukumnya:
Audit klinis bukan sekadar bukti akreditasi. Kegagalan menjalankan audit secara efektif dapat berkembang menjadi persoalan kepatuhan, mutu, keselamatan pasien, akreditasi, dan perizinan.
13. Kesenjangan pengaturan yang masih ada
Permenkes 6/2026 belum mengatur secara terperinci:
- definisi audit klinis;
- jumlah topik minimum;
- frekuensi;
- metode sampling;
- komposisi tim;
- format pelaporan;
- tenggat audit ulang;
- perlindungan dokumen audit;
- penggunaan hasil untuk kredensial;
- pelaporan nasional; dan
- hubungan audit dengan investigasi insiden.
Pasal 66 menyatakan bahwa pedoman teknis tata kelola rumah sakit ditetapkan oleh Menteri. Sampai penelusuran 25 Agustus 2026, katalog produk hukum Kementerian Kesehatan masih mencantumkan Kepdirjen 522/2022 sebagai pedoman audit klinis dan belum memperlihatkan pedoman pengganti khusus pasca-Permenkes 6/2026. Ini merupakan temuan penelusuran regulasi, bukan pernyataan bahwa seluruh isi pedoman lama otomatis tetap berlaku tanpa penyesuaian.
14. Rekomendasi penyesuaian rumah sakit
Tahap pertama: legal audit
Rumah sakit perlu menelaah:
- hospital bylaws lama;
- medical staff bylaws;
- nursing staff bylaws;
- peraturan tenaga kesehatan lain;
- SK Komite Medik;
- SK Komite Keperawatan;
- SK Komite Mutu;
- pedoman audit medis;
- pedoman audit keperawatan; dan
- pedoman audit klinis.
Dokumen yang hanya merujuk regulasi yang dicabut harus diperbarui.
Tahap kedua: konsolidasi regulasi
Susun Peraturan Staf Medis dan Staf Tenaga Kesehatan yang mengatur secara terintegrasi:
- kredensial;
- kewenangan klinis;
- penugasan klinis;
- mutu profesi;
- audit klinis;
- supervisi;
- evaluasi kinerja;
- etika dan disiplin; serta
- pengembangan profesional.
Tahap ketiga: membangun sistem audit tertutup
Tetapkan kebijakan bahwa setiap audit harus mempunyai:
- standar eksplisit;
- baseline;
- rekomendasi;
- penanggung jawab;
- batas waktu;
- indikator keberhasilan; dan
- audit ulang.
Tahap keempat: integrasi sistem informasi
SIMRS sebaiknya mampu menghasilkan:
- daftar populasi audit;
- data kepatuhan clinical pathway;
- outcome;
- mortalitas;
- readmisi;
- komplikasi;
- penggunaan obat;
- LOS;
- biaya;
- variasi antarunit; dan
- status tindak lanjut.
Tahap kelima: pelaporan berjenjang
Pelaporan disarankan berbentuk:
- laporan rinci terbatas kepada direktur dan pimpinan klinis;
- laporan tindak lanjut kepada komite/tim mutu;
- umpan balik kepada unit dan profesi;
- laporan agregat kepada dewan pengawas; dan
- pelaporan eksternal apabila diwajibkan.
Catatan
Permenkes Nomor 6 Tahun 2026 menegaskan bahwa audit klinis merupakan mekanisme inti tata kelola klinis dan pemeliharaan mutu profesi. Norma baru tersebut memiliki lima konsekuensi utama:
- audit klinis wajib diatur dalam Peraturan Staf Medis dan Staf Tenaga Kesehatan;
- audit harus dilaksanakan secara multidisiplin, bukan hanya oleh profesi medis;
- direktur memegang tanggung jawab akhir, sedangkan komite atau tim menjalankan fungsi sesuai peraturan internal;
- audit harus menghasilkan perubahan dan audit ulang, bukan berhenti pada laporan; dan
- kegagalan audit yang mencerminkan kegagalan peningkatan mutu dapat berdampak pada pembinaan, akreditasi, sanksi administratif, dan perizinan.
Inti perubahan paradigmanya adalah:
Audit klinis bukan kegiatan mencari kesalahan tenaga kesehatan, melainkan sistem institusional untuk memastikan bahwa pelayanan nyata sesuai dengan standar berbasis bukti, risiko dikendalikan, variasi yang tidak perlu dikurangi, dan hasil pelayanan pasien terus membaik.
5W + 1H Audit Klinis di Rumah Sakit
Berdasarkan Permenkes Nomor 6 Tahun 2026, audit klinis merupakan bagian dari tata kelola klinis dan mekanisme pemeliharaan mutu profesi. Audit klinis harus dilaksanakan secara sistematis, lintas profesi, berbasis bukti, dan diikuti perbaikan serta audit ulang.
| Unsur | Pertanyaan | Uraian |
|---|---|---|
| What | Apa itu audit klinis? | Telaah sistematis terhadap pelayanan klinis yang telah diberikan dengan membandingkannya terhadap kriteria dan standar berbasis bukti, kemudian dilanjutkan dengan tindakan perbaikan dan pengukuran ulang. |
| Why | Mengapa audit klinis dilakukan? | Untuk menjamin profesionalisme, mengurangi variasi pelayanan yang tidak diperlukan, meningkatkan kepatuhan terhadap standar, mengendalikan risiko klinis, meningkatkan mutu dan keselamatan pasien, memperbaiki outcome, serta mendukung kendali mutu dan kendali biaya. |
| Who | Siapa yang melaksanakan dan bertanggung jawab? | Direktur merupakan penanggung jawab akhir. Audit dilaksanakan oleh tim lintas profesi sesuai topik, dengan dukungan pimpinan klinis, komite/fungsi profesi, komite atau tim mutu, unit rekam medis, pengelola data, serta unit pelayanan terkait. Dewan Pengawas mengawasi efektivitas tata kelola klinis. |
| When | Kapan audit klinis dilakukan? | Dilakukan secara terencana dalam program tahunan dan sewaktu-waktu ketika ditemukan risiko, variasi pelayanan, outcome buruk, insiden keselamatan pasien, keluhan, perubahan standar, pelayanan baru, atau masalah mutu lainnya. Audit ulang dilakukan setelah tindakan perbaikan diterapkan. |
| Where | Di mana audit klinis dilakukan? | Pada seluruh area pelayanan klinis rumah sakit, antara lain IGD, rawat jalan, rawat inap, kamar operasi, ICU, farmasi klinis, laboratorium, radiologi, rehabilitasi, gizi, serta lokasi pelayanan rumah sakit lainnya. Audit dapat mencakup satu unit atau lintas unit. |
| How | Bagaimana audit klinis dilaksanakan? | Melalui siklus: menetapkan topik prioritas, menetapkan kriteria dan standar, menentukan populasi dan sampel, mengumpulkan data, membandingkan praktik dengan standar, menganalisis kesenjangan, melaksanakan perbaikan, dan melakukan audit ulang. |
Sumber : Dr Galih Endradita M

