

PERUBAHAN SPI RUMAH SAKIT Dari Satuan Pemeriksaan Internal Menuju Satuan Pengawasan Internal Berdasarkan Permenkes Nomor 6 Tahun 2026
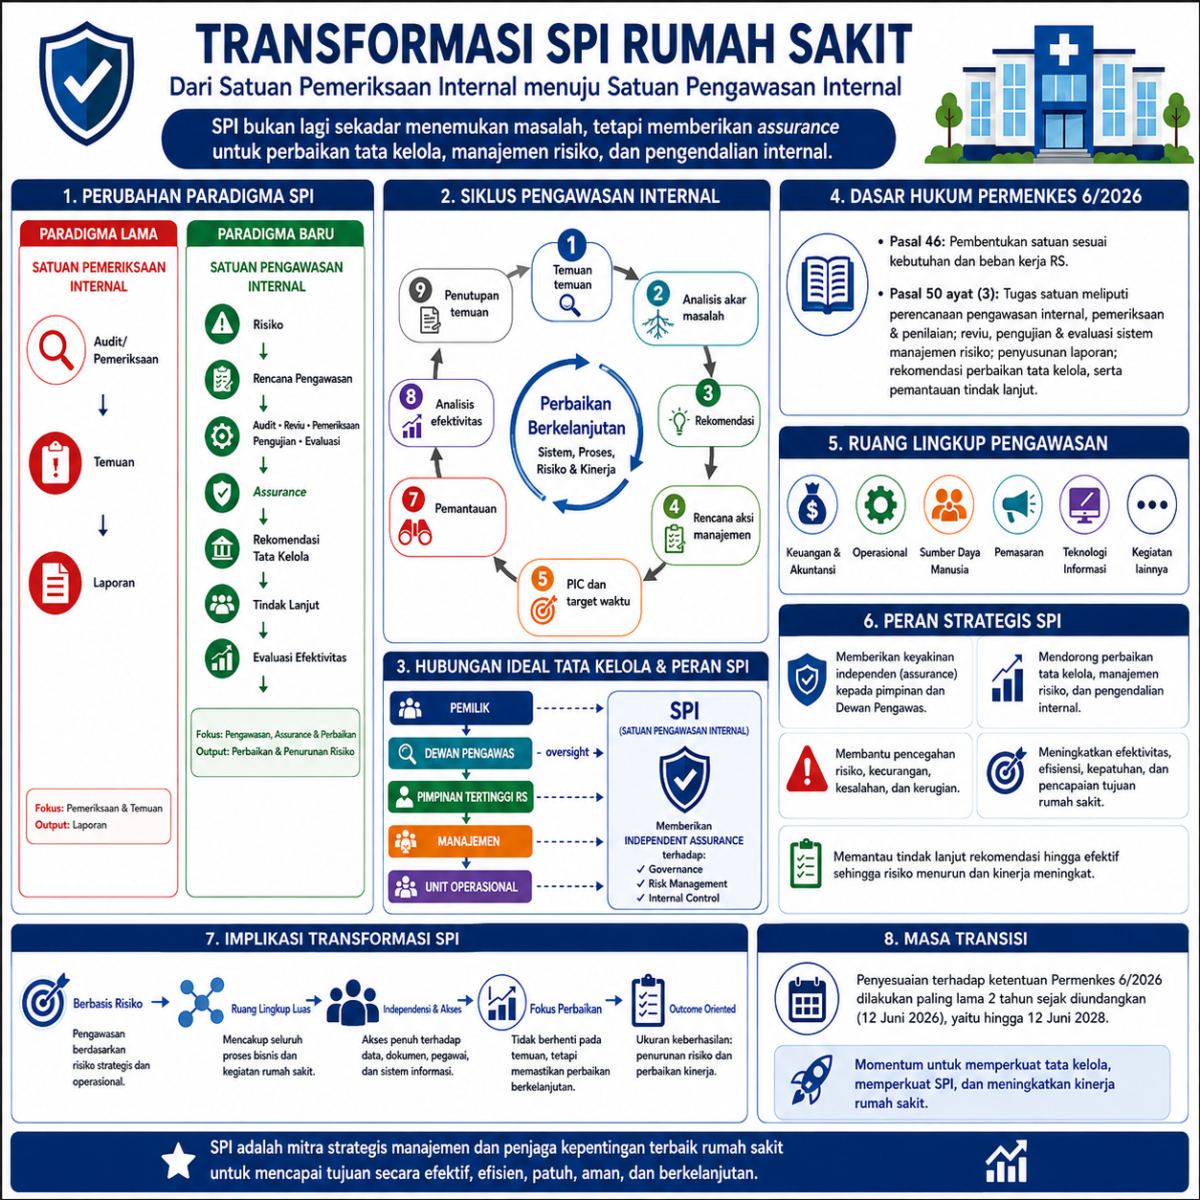
Terbitnya Peraturan Menteri Kesehatan Nomor 6 Tahun 2026 tentang Rumah Sakit membawa perubahan penting terhadap desain tata kelola rumah sakit, termasuk terhadap fungsi yang selama ini dikenal sebagai Satuan Pemeriksaan Internal (SPI).
Dalam paradigma lama, SPI sangat lekat dengan fungsi pemeriksaan dan audit kinerja internal. Bahkan istilah yang digunakan dalam berbagai regulasi sebelumnya adalah Satuan Pemeriksaan Internal. Dalam perkembangannya, fungsi tersebut sebenarnya telah berkembang menuju pengawasan internal yang lebih luas. Keputusan Direktur Jenderal Pelayanan Kesehatan Nomor HK.02.02/D/19857/2023 masih menggunakan judul Pedoman Penyelenggaraan Satuan Pemeriksaan Internal Rumah Sakit di Lingkungan Kementerian Kesehatan, tetapi pedoman tersebut telah menempatkan tugas SPI sebagai pelaksana pengawasan internal, tidak semata-mata pemeriksaan.
Permenkes Nomor 6 Tahun 2026 kemudian mempertegas perkembangan tersebut. Pasal 46 membuka kemungkinan pembentukan “direktorat, departemen, divisi, instalasi, unit kerja, komite, dan/atau satuan” sesuai kebutuhan dan beban kerja rumah sakit. Pasal 50 selanjutnya menetapkan bahwa satuan merupakan unit nonstruktural dan memberikan kepada satuan tersebut serangkaian tugas yang secara konsisten menggunakan pendekatan pengawasan internal.
Dengan demikian, perubahan ini tidak seharusnya dipandang sebagai:
Satuan Pemeriksaan Internal → sekadar berganti nama → Satuan Pengawasan Internal.
Perubahan yang lebih substantif adalah:
Pemeriksaan → Audit → Pengawasan Internal → Assurance atas Governance, Risk Management, dan Internal Control → Perbaikan Tata Kelola Rumah Sakit.
Pertanyaan utama yang perlu dijawab adalah:
Apakah perubahan SPI dari Satuan Pemeriksaan Internal menjadi Satuan Pengawasan Internal hanya merupakan perubahan nomenklatur, atau mencerminkan perubahan fungsi dan kedudukan SPI dalam sistem tata kelola rumah sakit?
Kajian terhadap Pasal 46, Pasal 50, Pasal 51–60, serta Pasal 61–63 Permenkes Nomor 6 Tahun 2026 menunjukkan bahwa perubahan tersebut bersifat substantif.
SPI tidak lagi tepat diposisikan hanya sebagai “unit yang melakukan pemeriksaan apabila ada masalah“. SPI harus dikembangkan menjadi bagian dari sistem pengawasan internal rumah sakit yang memberikan keyakinan terhadap efektivitas tata kelola, manajemen risiko, pengendalian internal, efisiensi, dan tindak lanjut perbaikan.
Permenkes Nomor 6 Tahun 2026 mempunyai konstruksi yang agak berbeda dari regulasi sebelumnya.
Regulasi sebelumnya
Nomenklaturnya secara eksplisit:
Satuan Pemeriksaan Internal
dan fungsi utamanya sangat dekat dengan:
pemeriksaan/audit kinerja internal.
Sebagai contoh, regulasi organisasi rumah sakit sebelumnya menggunakan rumusan bahwa Satuan Pemeriksaan Internal mempunyai tugas melaksanakan pemeriksaan audit kinerja internal rumah sakit.
Keputusan Dirjen Pelayanan Kesehatan Nomor HK.02.02/D/19857/2023 juga masih mempertahankan istilah Satuan Pemeriksaan Internal, walaupun fungsi yang diaturnya sudah berkembang menjadi pengawasan internal.
Permenkes Nomor 6 Tahun 2026
Permenkes tidak memberikan nama panjang SPI.
Pasal 46 hanya mengatakan:
dapat dibentuk … “satuan” sesuai kebutuhan dan beban kerja Rumah Sakit.
Kemudian Pasal 50 ayat (1) menyatakan bahwa komite dan satuan merupakan unit nonstruktural rumah sakit.
Namun Pasal 50 ayat (3) secara konsisten memberikan tugas yang berorientasi kepada pengawasan internal, bukan hanya pemeriksaan.
Perubahan Paradigma SPI Dari “pemeriksaan” menjadi “pengawasan”
Perbedaan kedua istilah bukan semata-mata semantik.
Pemeriksaan merupakan salah satu metode atau aktivitas.
Sedangkan pengawasan internal merupakan sebuah sistem yang dapat mencakup:
perencanaan → pemeriksaan → penilaian → reviu → pengujian → evaluasi → rekomendasi → monitoring tindak lanjut.
Konstruksi tersebut terlihat dengan jelas dalam Pasal 50 ayat (3) Permenkes Nomor 6 Tahun 2026.
Artinya:
Pemeriksaan menjadi salah satu instrumen pengawasan, bukan lagi keseluruhan identitas SPI.
Perbandingan Paradigma Lama dan Baru
| Aspek | Paradigma Satuan Pemeriksaan Internal | Paradigma Pengawasan Internal Permenkes 6/2026 |
| Orientasi | Pemeriksaan | Pengawasan |
| Fokus | Audit kinerja internal | Efektivitas keseluruhan tata kelola |
| Karakter | Cenderung evaluatif setelah kegiatan | Preventif, detektif, evaluatif, dan korektif |
| Ruang lingkup | Kinerja internal | Keuangan, akuntansi, operasional, SDM, pemasaran, TI, dan kegiatan lain |
| Manajemen risiko | Salah satu objek pemeriksaan | Secara eksplisit menjadi objek reviu, pengujian, dan evaluasi |
| Tata kelola | Tidak selalu menjadi fokus utama | Rekomendasi peningkatan tata kelola merupakan tugas eksplisit |
| Tindak lanjut | Pemantauan hasil audit | Memantau, menganalisis, dan melaporkan tindak lanjut rekomendasi |
| Hasil kerja | Laporan pemeriksaan/audit | Laporan pengawasan + rekomendasi + monitoring tindak lanjut |
| Orientasi organisasi | Auditor/pemeriksa | Internal assurance dan governance oversight |
Analisis Pasal 50 Ayat (3)
Pasal 50 ayat (3) merupakan pasal sentral untuk memahami transformasi SPI.
A. Menyusun rencana pengawasan internal
Pasal 50 ayat (3) huruf a mengharuskan satuan menyusun rencana pengawasan internal.
Ini berbeda secara konseptual dengan sekadar membuat jadwal pemeriksaan.
Rencana pengawasan seharusnya didasarkan pada:
tujuan strategis RS → risiko → prioritas pengawasan → program assurance → tindak lanjut.
Implikasinya, SPI perlu bergerak menuju Risk-Based Internal Audit/Risk-Based Internal Oversight.
Unit yang risikonya paling besar terhadap pelayanan, keselamatan pasien, keuangan, kepatuhan, reputasi, dan keberlangsungan rumah sakit harus memperoleh prioritas pengawasan lebih tinggi.
B. Pemeriksaan dan penilaian efisiensi serta efektivitas
Pasal 50 ayat (3) huruf b menetapkan ruang lingkup yang sangat luas, yaitu:
keuangan, akuntansi, operasional, sumber daya manusia, pemasaran, teknologi informasi, dan kegiatan lainnya.
Ini merupakan perubahan yang sangat penting.
SPI bukan lagi “auditor bagian keuangan“.
SPI adalah fungsi enterprise-wide oversight.
Dengan demikian objek SPI dapat mencakup antara lain pengadaan, revenue cycle, klaim, pengelolaan persediaan, produktivitas SDM, kontrak, teknologi informasi, keamanan data, pemasaran, investasi, pemanfaatan aset, serta proses operasional lainnya.
Frasa “dan kegiatan lainnya” memberikan ruang yang luas untuk melakukan pengawasan terhadap risiko strategis rumah sakit.
Manajemen Risiko Masuk secara Eksplisit ke Ruang Lingkup SPI
Pasal 50 ayat (3) huruf d menetapkan tugas satuan untuk melakukan:
reviu, pengujian, dan evaluasi terhadap pelaksanaan pengawasan internal serta sistem manajemen risiko.
Ini merupakan salah satu perubahan paling fundamental.
SPI tidak menjadi pemilik risiko.
SPI juga tidak seharusnya mengambil alih pengelolaan risiko dari unit kerja.
Tetapi SPI harus dapat memberikan penilaian independen mengenai apakah sistem manajemen risiko rumah sakit:
dirancang dengan benar → dilaksanakan → dikendalikan → dipantau → efektif.
Terdapat pembagian fungsi yang perlu diperhatikan. Pasal 50 ayat (2) huruf g menempatkan pemantauan dan evaluasi pelaksanaan manajemen risiko sebagai salah satu tugas komite. Pada saat yang sama, Pasal 50 ayat (3) huruf d menempatkan reviu, pengujian, dan evaluasi terhadap sistem manajemen risiko pada satuan.
Maka secara konseptual:
Manajemen/unit kerja → memiliki dan mengelola risiko.
Komite Manajemen Risiko → mengoordinasikan, memantau, dan mengevaluasi pelaksanaan manajemen risiko.
SPI → memberikan penilaian independen terhadap kecukupan dan efektivitas sistem manajemen risiko.
Pemisahan ini penting agar SPI tidak berubah menjadi operator manajemen risiko yang kemudian harus mengaudit pekerjaannya sendiri.
SPI Menjadi Instrumen Perbaikan Tata Kelola
Pasal 50 ayat (3) huruf e secara eksplisit memberikan tugas kepada satuan untuk:
memberikan rekomendasi terhadap perbaikan atau peningkatan proses tata kelola Rumah Sakit.
Frasa “tata kelola Rumah Sakit” sangat penting.
Dengan rumusan tersebut, objek SPI bukan hanya transaksi.
SPI dapat menilai sistem.
Yang diperiksa bukan hanya:
“Apakah transaksi ini salah?”
tetapi berkembang menjadi:
“Apakah sistem memungkinkan kesalahan terjadi?”
kemudian menjadi:
“Apakah tata kelola telah cukup kuat untuk mencegah kesalahan tersebut berulang?”
Dengan demikian paradigma SPI berubah:
Finding-oriented
menjadi
Governance-improvement-oriented.
Tindak Lanjut Menjadi Bagian dari Siklus Pengawasan
Pasal 50 ayat (3) huruf f memberikan tugas untuk:
memantau, menganalisis, dan melaporkan pelaksanaan tindak lanjut rekomendasi pengawasan.
Artinya pekerjaan SPI tidak selesai ketika laporan diterbitkan.

Konsekuensinya, indikator kinerja SPI tidak tepat apabila hanya berupa:
“jumlah audit yang dilakukan.”
Indikator yang lebih bermakna antara lain:
persentase tindak lanjut selesai tepat waktu, persentase temuan berulang, persentase rekomendasi efektif, dan penurunan tingkat risiko setelah tindak lanjut.
Kedudukan SPI sebagai Unit Nonstruktural
Pasal 50 ayat (1) menetapkan bahwa komite dan satuan merupakan unit nonstruktural di Rumah Sakit. Pasal 50 ayat (4) menentukan satuan dipimpin oleh seorang kepala yang diangkat dan ditetapkan oleh pimpinan tertinggi rumah sakit.
Menariknya, Permenkes 6/2026 tidak lagi menggunakan rumusan lama secara eksplisit:
“berada di bawah dan bertanggung jawab kepada Direktur/Direktur Utama.”
Hal tersebut membuat Peraturan Organisasi Rumah Sakit dan Internal Audit Charter/Piagam Pengawasan Internalmenjadi semakin penting untuk mengatur secara jelas mengenai:
kedudukan SPI, akses kepada pimpinan tertinggi, mekanisme pelaporan, independensi, akses data, hubungan dengan Dewan Pengawas, serta mekanisme eskalasi apabila terdapat temuan yang melibatkan pejabat senior rumah sakit.
SPI dan Dewan Pengawas Tidak Sama
Permenkes Nomor 6 Tahun 2026 membedakan dengan jelas antara satuan dan Dewan Pengawas.
Pasal 51 menyatakan pemilik rumah sakit dapat membentuk Dewan Pengawas. Dewan Pengawas bersifat independen dan bertanggung jawab kepada pemilik.
Pasal 54 memberikan kepada Dewan Pengawas fungsi antara lain pengawasan terhadap kepatuhan, tata kelola rumah sakit dan tata kelola klinis, rencana strategis, serta perencanaan dan penggunaan anggaran.
Dengan demikian:
| SPI | Dewan Pengawas |
| Fungsi internal assurance/pengawasan | Fungsi oversight pemilik |
| Berada dalam sistem organisasi RS | Bertanggung jawab kepada pemilik |
| Melakukan pemeriksaan, reviu, pengujian, evaluasi | Mengawasi penyelenggaraan RS |
| Memberikan rekomendasi kepada manajemen | Mengawasi dan menilai manajemen |
| Memantau tindak lanjut rekomendasi | Memastikan akuntabilitas penyelenggaraan |
| Melakukan pekerjaan pengawasan secara operasional | Berada pada tingkat governance |
Hubungan idealnya:

Karena itu, Dewan Pengawas bukan SPI, dan SPI bukan sekretariat Dewan Pengawas.
SPI dan Hospital By-Laws
Transformasi SPI juga harus dibaca bersama Pasal 61–63 Permenkes Nomor 6 Tahun 2026.
Pasal 61 menetapkan Peraturan Internal Rumah Sakit sebagai instrumen penyelenggaraan tata kelola rumah sakit dan tata kelola klinis. Pasal 62 menekankan tata kelola yang baik untuk menjamin kewenangan, akuntabilitas, dan keberlanjutan operasional. Pasal 63 ayat (4) bahkan secara eksplisit mengharuskan struktur organisasi menjelaskan:
susunan organisasi, hubungan kerja antarunsur, mekanisme koordinasi, serta sistem pengendalian dan pengawasan internal.
Oleh karena itu, transformasi SPI tidak cukup dilakukan dengan:
mengganti papan nama “Satuan Pemeriksaan Internal” menjadi “Satuan Pengawasan Internal”.
Yang harus berubah adalah Hospital By-Laws/Peraturan Organisasi Rumah Sakit, Piagam SPI, struktur, kewenangan, metodologi, hubungan kerja, dan sistem pelaporannya.
Model SPI Rumah Sakit Pasca-Permenkes 6/2026
Model yang disarankan adalah:

Dengan model tersebut SPI tidak lagi ditempatkan sebagai “polisi internal rumah sakit”, tetapi sebagai mekanisme assurance yang membantu memastikan organisasi mencapai tujuan secara efektif, efisien, patuh, aman, dan akuntabel.
Implikasi terhadap Kompetensi Personel SPI
Perluasan fungsi SPI mengharuskan perubahan kompetensi personelnya.
Model lama yang terlalu bertumpu pada kompetensi akuntansi dan pemeriksaan keuangan tidak lagi memadai.
SPI pasca-Permenkes 6/2026 memerlukan kompetensi multidisiplin yang mampu memahami sedikitnya:
audit internal, keuangan, operasional rumah sakit, manajemen risiko, governance, kepatuhan, SDM, teknologi informasi, data, pengadaan, kontrak, fraud risk, dan proses bisnis rumah sakit.
Tidak berarti seluruh kompetensi harus dimiliki oleh satu orang.
Model yang lebih tepat adalah competency matrix SPI serta kemungkinan penggunaan tenaga ahli pada audit tertentu tanpa menghilangkan tanggung jawab SPI.
Konvergensi dengan Rumah Sakit BLUD
Perubahan paradigma ini menarik bagi RSUD yang menerapkan pola BLUD.
Permendagri Nomor 79 Tahun 2018 justru sudah menggunakan istilah Satuan Pengawas Internal. Pasal 14 menempatkannya untuk melakukan pengawasan dan pengendalian internal atas kinerja pelayanan, keuangan, dan pengaruh lingkungan sosial dalam penyelenggaraan praktik bisnis yang sehat.
Dengan demikian terdapat konvergensi:
Permendagri 79/2018 → Satuan Pengawas Internal
dan
Permenkes 6/2026 → “Satuan” dengan fungsi pengawasan internal.
Bagi RSUD-BLUD, kondisi ini justru memperkuat alasan untuk menggunakan nomenklatur berbasis pengawasan, bukan membatasi SPI sebagai satuan pemeriksaan.
Bagaimana dengan Kepdirjen HK.02.02/D/19857/2023?
Keputusan Dirjen Pelayanan Kesehatan Tahun 2023 masih menggunakan nomenklatur:
Satuan Pemeriksaan Internal.
Tetapi menariknya, pedoman tersebut sebenarnya sudah menyatakan bahwa tugas SPI adalah melaksanakan pengawasan internal di rumah sakit, kemudian memberi fungsi berupa pemeriksaan, pengujian dan evaluasi pengendalian intern serta sistem manajemen risiko.
Artinya perkembangan menuju paradigma pengawasan sebenarnya sudah dimulai sebelum Permenkes 6/2026.
Permenkes 6/2026 kemudian mengangkat substansi tersebut ke tingkat pengaturan yang lebih tinggi dan berlaku secara lebih umum bagi rumah sakit.
Sepanjang Kepdirjen tersebut belum dicabut atau diganti, substansinya masih dapat digunakan sebagai pedoman teknis sepanjang tidak bertentangan dengan peraturan yang lebih tinggi dan lebih baru. Namun nomenklatur dan ketentuan kelembagaannya perlu dibaca dengan memperhatikan Permenkes Nomor 6 Tahun 2026.
Masa Transisi
Pasal 83 Permenkes Nomor 6 Tahun 2026 menetapkan bahwa penyelenggaraan rumah sakit harus menyesuaikan dengan ketentuan Permenkes tersebut paling lama dua tahun sejak diundangkan. Permenkes diundangkan pada 12 Juni 2026, sehingga secara umum batas penyesuaian adalah 12 Juni 2028.
Artinya periode transisi sebaiknya digunakan bukan hanya untuk mengubah nama unit, tetapi untuk melakukan:
review regulasi internal → redesign fungsi → revisi charter → competency mapping → risk-based annual audit plan → dashboard tindak lanjut → integrasi SPI dengan sistem tata kelola rumah sakit.
Permenkes Nomor 6 Tahun 2026 menandai perubahan penting dalam konsepsi SPI rumah sakit.
Perubahan tersebut bukan terutama perubahan istilah dari “pemeriksaan” menjadi “pengawasan”, melainkan transformasi fungsi:

Dengan demikian, pemeriksaan sekarang merupakan salah satu metode kerja SPI; pengawasan internal merupakan mandat besarnya.
Dalam konteks tersebut, penggunaan nomenklatur “Satuan Pengawasan Internal (SPI)” secara substantif lebih sesuai dengan arah Permenkes Nomor 6 Tahun 2026 dibanding mempertahankan pemahaman SPI semata-mata sebagai Satuan Pemeriksaan Internal.
Namun harus ditegaskan secara yuridis bahwa Permenkes 6/2026 sendiri menggunakan istilah “satuan” dan tidak secara eksplisit menetapkan kalimat “Satuan Pemeriksaan Internal diubah menjadi Satuan Pengawasan Internal”.
Karena itu transformasi yang paling tepat adalah:
bukan sekadar CHANGE OF NAME, tetapi CHANGE OF MANDATE.
Dari unit yang mencari temuan, menjadi unit yang memberikan assurance bahwa rumah sakit dikelola dengan baik.
Dari pemeriksaan transaksi, menuju pengawasan terhadap tata kelola, risiko, pengendalian, dan kinerja.
Dari “berapa audit yang dilakukan”, menuju “berapa risiko yang berhasil dikendalikan dan berapa perbaikan tata kelola yang benar-benar terlaksana”.
Sumber : Dr Galih Endradita M

